Quando arriva il momento della pensione, spesso arriva anche una domanda che si affaccia silenziosamente per mesi prima di essere detta ad alta voce: cosa faccio con questa casa?
Troppo grande ora che i figli sono andati via. Troppo cara da mantenere con una pensione più contenuta dello stipendio di prima. O semplicemente il desiderio di avvicinarsi ai figli, lasciare le scale per un piano terra, liberare capitale per vivere la pensione con più serenità.
Quello che molti non sanno è che la scelta non è binaria — vendere tutto o restare dove si è sempre stati. Esistono almeno quattro strade diverse, con implicazioni molto diverse tra loro. Questa guida le spiega tutte, con riferimento al mercato di Montecchio Maggiore.
Perché la pensione fa emergere la domanda sulla casa
Non è un caso che questa domanda emerga proprio in questa fase della vita. Tre fattori si sommano quasi sempre:
Lo spazio non serve più. Una casa pensata per una famiglia con figli — 4-5 locali, magari su più piani — diventa difficile da gestire e da mantenere quando si vive in due, o da soli. Pulizie, manutenzione, riscaldamento di stanze vuote: costi e fatica che non hanno più una ragione proporzionata.
Il reddito cambia. La pensione, nella maggior parte dei casi, è inferiore all’ultimo stipendio. Le spese fisse della casa — IMU, utenze, manutenzione straordinaria — restano invariate o crescono. Serve liquidità, o almeno serve alleggerire i costi fissi.
La vita si riorganizza. Avvicinarsi ai figli e ai nipoti, lasciare una casa su più livelli per qualcosa di più accessibile, trasferirsi in un contesto con più servizi a portata di mano: sono scelte che spesso emergono proprio dopo la pensione, quando il tempo libero permette di ripensare la propria quotidianità.
Vediamo le quattro strade concrete per affrontare questa fase.
Opzione 1 — Vendita classica: liberare capitale e ridimensionare
È la scelta più diretta: vendere l’immobile attuale, incassare il valore pieno, e usarlo per acquistare qualcosa di più adatto alla nuova fase — più piccolo, più accessibile, più vicino ai figli — o semplicemente per integrare la pensione con il ricavato investito o depositato.
Questa strada ha senso quando non c’è un’esigenza specifica di restare in quella casa, e quando il valore dell’immobile attuale è significativamente superiore a quello di cui si avrebbe effettivamente bisogno.
Il processo è identico a qualsiasi altra vendita: valutazione professionale, verifica documentale, presentazione e gestione della trattativa. Per capire ogni passaggio nel dettaglio: come vendere casa: guida completa.
Un aspetto che spesso incide sul risultato in questa fascia di età: molte case di proprietari più anziani sono state costruite decenni fa e non hanno mai affrontato interventi di efficientamento energetico. La differenza di valore tra un immobile efficiente e uno datato oggi è significativa — vale la pena capire se conviene un intervento mirato prima di vendere: classe energetica e vendita casa.
Opzione 2 — Nuda proprietà con riserva di usufrutto: liquidità senza lasciare casa
È lo strumento meno conosciuto ma probabilmente più adatto a chi vuole ottenere liquidità immediata senza cambiare casa. Un’opzione che nel 2026 sta crescendo in popolarità, sostenuta dall’aumento dei costi sanitari e dall’incertezza sulla tenuta delle pensioni.
Come funziona. Si vende la nuda proprietà dell’immobile — cioè il diritto di proprietà — mantenendo per sé l’usufrutto: il diritto di continuare ad abitarci fino alla fine della propria vita, o per un periodo concordato. L’istituto è disciplinato dagli articoli 978 e seguenti del Codice Civile, che regolano la costituzione dell’usufrutto e i diritti e doveri di chi ne beneficia.
Quanto vale. Il prezzo della nuda proprietà dipende dall’età di chi vende: più è avanzata, minore sarà statisticamente la durata dell’usufrutto, e quindi più alto il valore che l’acquirente è disposto a pagare subito per la nuda proprietà. Per fare un esempio concreto: un usufruttuario di 85 anni può ottenere circa l’80% del valore pieno dell’immobile; un venditore più giovane, ad esempio 65 anni, otterrà una percentuale sensibilmente più bassa, perché l’attesa statistica per l’acquirente è molto più lunga.
Gli obblighi di chi resta in casa. L’usufruttuario deve mantenere l’immobile in buono stato con la manutenzione ordinaria e non può modificarne la destinazione economica senza il consenso del nuovo proprietario. Le spese straordinarie restano invece a carico di chi ha acquistato la nuda proprietà.
Quando ha senso. È una soluzione particolarmente indicata per chi non ha eredi diretti a cui lasciare l’immobile, per chi vuole integrare la pensione senza rinunciare alla propria casa, o per chi ha bisogno di liquidità immediata per spese sanitarie o assistenziali senza voler affrontare un trasloco.
Opzione 3 — Il vitalizio assistenziale: casa in cambio di cura
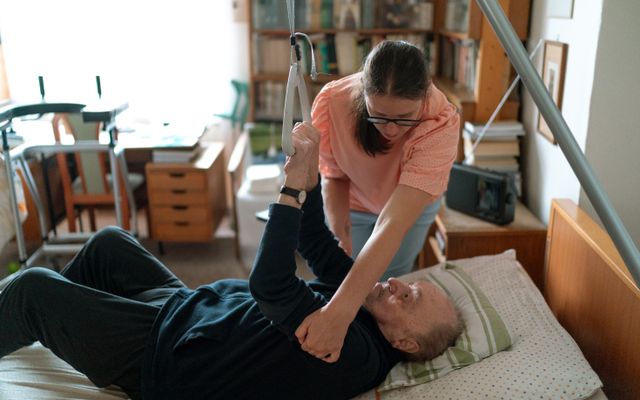
Meno diffuso ma da conoscere, il vitalizio assistenziale è un contratto atipico — non specificamente disciplinato dal Codice Civile come istituto a sé, ma riconosciuto dalla prassi e dalla giurisprudenza — in cui il proprietario cede l’immobile (in piena proprietà o in nuda proprietà) in cambio non di una somma di denaro, ma di assistenza continuativa: cure, compagnia, supporto nella vita quotidiana, fino alla fine della propria vita.
Per un approfondimento giuridico su questo strumento e sul confronto con la nuda proprietà con riserva di usufrutto, una fonte autorevole è l’analisi pubblicata su Altalex, portale di riferimento per l’informazione giuridica in Italia.
Quando ha senso. Quando il bisogno principale non è la liquidità, ma il supporto quotidiano — soprattutto per chi vive solo e non ha una rete familiare in grado di garantire assistenza continuativa. È uno strumento che richiede grande attenzione nella scelta della controparte e nella redazione del contratto, sempre con l’assistenza di un notaio.
Opzione 4 — Il prestito vitalizio ipotecario: un prestito, non una vendita
È l’unica delle quattro opzioni che non comporta la vendita dell’immobile, nemmeno parziale. Il prestito vitalizio ipotecario, riservato a chi ha più di 60 anni, permette di ottenere un finanziamento da una banca o da un intermediario finanziario autorizzato, dando la propria casa in garanzia — senza cederne la proprietà e senza dover pagare rate mensili.
Lo strumento è disciplinato dalla Legge 44/2015, che ha riformato in modo organico la disciplina originaria del 2005. Per una spiegazione ufficiale del funzionamento e delle tutele previste, il riferimento più autorevole è la pagina dedicata dell’ABI — Associazione Bancaria Italiana.
I punti chiave da conoscere:
- L’immobile non deve essere già gravato da ipoteca
- Non è possibile vendere o affittare l’immobile finché il prestito è attivo
- Non ci sono rate mensili da pagare — il debito, comprensivo di interessi capitalizzati, si estingue tipicamente alla morte del beneficiario
- Il rimborso, in quel momento, diventa un tema per gli eredi: possono scegliere di restituire il capitale e mantenere la proprietà, oppure lasciare che l’immobile venga venduto per estinguere il debito
Quando ha senso. Per chi ha bisogno di liquidità ma non vuole in nessun modo cedere la proprietà dell’immobile, nemmeno in prospettiva futura — accettando però che il costo di questa scelta ricadrà, alla fine, sugli eredi.
Le quattro opzioni a confronto
Vendita classica — massima liquidità, ma si lascia la casa. Ideale per chi vuole ridimensionare o trasferirsi.
Nuda proprietà con riserva di usufrutto — liquidità immediata, si resta in casa a vita, ma la proprietà passa già oggi. Ideale per chi non ha eredi diretti o vuole comunque monetizzare senza trasferirsi.
Vitalizio assistenziale — non liquidità ma assistenza continuativa, in cambio della proprietà. Ideale per chi ha bisogno soprattutto di supporto quotidiano.
Prestito vitalizio ipotecario — liquidità sotto forma di prestito, proprietà mantenuta, costo trasferito agli eredi. Ideale per chi vuole liquidità senza cedere nulla, accettando l’impatto futuro sull’eredità.
Non esiste una scelta oggettivamente migliore — dipende dalla situazione familiare, dal bisogno reale (liquidità? assistenza? semplicemente meno spazio da gestire?), e dalla presenza o meno di eredi con cui confrontarsi prima di decidere. Per chi si trova a valutare anche il tema della successione, può essere utile leggere: vendere casa ereditata a Montecchio Maggiore — utile sia per chi vende oggi in nuda proprietà, sia per gli eredi che si troveranno a gestire la situazione in futuro.
Quanto vale la tua casa oggi: il punto di partenza per ogni scelta
Qualunque sia la strada che stai considerando — vendita classica, nuda proprietà, vitalizio o prestito ipotecario — il primo dato di cui hai bisogno è lo stesso: quanto vale realmente il tuo immobile oggi. Ogni calcolo, ogni coefficiente, ogni valutazione parte da questo numero.
Montecchio Maggiore: quotazioni aggiornate del mercato
Dati e mercato immobiliare di Montecchio Maggiore (aggiornati al 2026)
Analizzare il mercato immobiliare di Montecchio Maggiore aiuta a capire meglio il valore reale degli immobili in zona
Il comune di Montecchio Maggiore conta circa 23.799 abitanti distribuiti su 30,61 km², con una densità piuttosto contenuta. Il reddito medio pro capite (in linea con la media provinciale) è di circa €27.173. Le quotazioni immobiliari OMI per il residenziale si collocano mediamente tra €1.438 e €1.738 al metro quadrato per un immobile in ottimo stato o ristrutturato.
Approfondisci il mercato locale
Il comune di Montecchio Maggiore si posiziona circa 66% sopra la media del campione provinciale monitorato, riflettendo una domanda sostenuta e un mercato più vivace rispetto a molte altre aree della provincia e rientra nella fascia alta tra le aree monitorate in provincia. Rispetto al semestre precedente le quotazioni risultano sostanzialmente stabili, con variazioni contenute. Il divario tra un immobile nuovo (stimato attorno a €2.120/m²) e uno da ristrutturare (€1.150/m²) si attesta intorno al 84%: uno scarto significativo che rende l’acquisto per ristrutturare particolarmente interessante in questa zona. Per chi acquista significa entrare in un mercato più sostenuto, ma con un contesto che può giustificare meglio il livello dei valori se stai cercando qualità d’uso oltre al semplice posizionamento di prezzo. Vuoi sapere quanto vale esattamente il tuo immobile? Ottieni una valutazione immediata, gratuita e senza impegno.
Dati della zona
👨👩👧👦 Residenti
💸 Reddito medio
🏗️️ Superficie
🌇 Densità abitativa
Vivere e muoversi in zona
🚶♂️ Walk Score
🚌 Transit Score
🚴♀️ Bike Score
🌟 Qualità della vita
Punteggi stimati internamente da Keyspace (indicativi), calcolati su densità, popolazione, superficie, reddito medio e mobilità complessiva.
Quotazioni €/m² (OMI) e stima per stato
| Stato | Coeff. | Stima €/m² |
|---|---|---|
| Nuovo | +22% | €1.754 – €2.120 |
| Ottimo | +12% | €1.610 – €1.946 |
| Buono | +4% | €1.495 – €1.807 |
| Da ristrutturare | -20% | €1.150 – €1.390 |
Storico quotazioni OMI
| Semestre | Min €/m² | Max €/m² | Mid €/m² |
|---|---|---|---|
| 2020-01-01 → 2020-06-30 | €1.238 | €1.438 | €1.338 |
| 2020-07-01 → 2020-12-31 | €1.213 | €1.413 | €1.313 |
| 2021-01-01 → 2021-06-30 | €1.250 | €1.450 | €1.350 |
| 2021-07-01 → 2021-12-31 | €1.263 | €1.413 | €1.338 |
| 2022-01-01 → 2022-06-30 | €1.225 | €1.425 | €1.325 |
| 2022-07-01 → 2022-12-31 | €1.250 | €1.450 | €1.350 |
| 2023-01-01 → 2023-06-30 | €1.200 | €1.500 | €1.350 |
| 2023-07-01 → 2023-12-31 | €1.250 | €1.550 | €1.400 |
| 2024-01-01 → 2024-06-30 | €1.338 | €1.638 | €1.488 |
| 2024-07-01 → 2024-12-31 | €1.338 | €1.638 | €1.488 |
| 2025-01-01 → 2025-06-30 | €1.438 | €1.738 | €1.588 |
| 2025-07-01 → 2025-12-31 | €1.438 | €1.738 | €1.588 |
Fonte: Agenzia delle Entrate – OMI. I valori per stato sono stime Keyspace.
Confronto del mercato immobiliare con i comuni limitrofi a Montecchio Maggiore
Questo confronto aiuta a leggere il posizionamento del comune rispetto ai mercati limitrofi, osservando prezzi medi di immobili in ottimo stato o appena ristrutturati, trend recenti e qualità abitativa.
Montecchio Maggiore
Altavilla Vicentina
Arzignano
Brendola
Castelgomberto
Confronto costruito sui dati OMI più recenti disponibili e sui punteggi locali stimati da Keyspace. I comuni limitrofi vengono definiti tramite lista configurata manualmente per ogni comune.
Cosa significano questi dati per te
Per chi vende
In una zona come questa il tema centrale non è spingere il prezzo al massimo in astratto, ma presentare l’immobile in modo coerente con la fascia che il mercato locale è davvero disposto a riconoscere. Rispetto al semestre precedente le quotazioni risultano sostanzialmente stabili, con variazioni contenute. Inoltre, il divario tra un immobile nuovo (stimato attorno a €2.120/m²) e uno da ristrutturare (€1.150/m²) si attesta intorno al 84%: uno scarto significativo che rende l’acquisto per ristrutturare particolarmente interessante in questa zona. Il reddito medio di circa €27.173 si mantiene in linea con la fascia media provinciale. Questa zona rientra nella fascia alta del campione provinciale monitorato.
Per chi compra
Per chi acquista significa entrare in un mercato più sostenuto, ma con un contesto che può giustificare meglio il livello dei valori se stai cercando qualità d’uso oltre al semplice posizionamento di prezzo. Oggi la zona si colloca su valori superiori alla media del campione provinciale monitorato, segno di una domanda più sostenuta e rientra nella fascia alta delle aree monitorate. La densità abitativa piuttosto contenuta suggerisce un contesto più aperto e residenziale. Sul piano della vivibilità quotidiana, la zona mostra walk score 64/100 (Servizi raggiungibili), transit score 87/100 (Ben collegato), bike score 77/100 (Bike-friendly). Nel complesso il profilo di vivibilità della zona è alto, con una qualità della vita favorevole per chi cerca equilibrio tra servizi, mobilità e comfort residenziale. Il profilo della zona può risultare particolarmente interessante per chi cerca una casa da vivere bene nel quotidiano, più che una semplice scommessa di prezzo. Il forte differenziale tra immobile pronto e immobile da riqualificare suggerisce che le opportunità migliori possono concentrarsi sugli immobili da ristrutturare acquistati con prezzo coerente.
Domande frequenti sul mercato immobiliare di Montecchio Maggiore
Quanto costano le case a Montecchio Maggiore?
Secondo i dati OMI più recenti, le quotazioni residenziali a Montecchio Maggiore si collocano mediamente tra €1.438 e €1.738 al metro quadrato. Nel campione provinciale monitorato questa zona si colloca su valori superiori alla media del campione provinciale monitorato, segno di una domanda più sostenuta e rientra nella fascia alta delle aree monitorate. Il prezzo reale, però, dipende anche da stato dell’immobile, microposizione, esposizione e competitività dell’offerta presente sul mercato.
Com'è il mercato immobiliare a Montecchio Maggiore?
Il mercato immobiliare di Montecchio Maggiore si colloca su valori superiori alla media del campione provinciale monitorato, segno di una domanda più sostenuta e rientra nella fascia alta delle aree monitorate. Rispetto al semestre precedente le quotazioni risultano sostanzialmente stabili, con variazioni contenute. La densità abitativa piuttosto contenuta suggerisce un contesto più aperto e residenziale. Il reddito medio di circa €27.173 si mantiene in linea con la fascia media provinciale.
Conviene comprare casa a Montecchio Maggiore?
Comprare casa a Montecchio Maggiore significa entrare in un mercato più sostenuto della media del campione provinciale monitorato. Può essere una scelta valida, ma richiede più attenzione nel distinguere gli immobili ben posizionati da quelli sopravvalutati rispetto alla qualità reale. Con un reddito medio di circa €27.173, la capacità di assorbimento locale va letta insieme al livello dei prezzi e non separatamente.
I prezzi delle case a Montecchio Maggiore stanno salendo?
Al momento le quotazioni risultano abbastanza stabili rispetto al semestre precedente, con variazioni contenute e senza segnali di forte rottura del mercato.
Per un primo orientamento immediato: valutatore online per Montecchio Maggiore. Per una valutazione professionale con sopralluogo, utile anche come base per calcolare correttamente il valore della nuda proprietà o l’importo ottenibile con un prestito vitalizio ipotecario: richiedi la valutazione gratuita.
Un consiglio prima di scegliere: parlarne con la famiglia
Ognuna di queste quattro strade ha un impatto diretto su chi verrà dopo — figli, nipoti, eredi in generale. La nuda proprietà e il vitalizio assistenziale trasferiscono oggi un bene che altrimenti sarebbe stato ereditato. Il prestito vitalizio ipotecario lascia agli eredi un debito da gestire. Anche la vendita classica, se il ricavato viene speso o investito, cambia quello che resterà.
Non è una questione di permesso — la decisione resta di chi possiede l’immobile. Ma una conversazione aperta in anticipo, con numeri reali sul tavolo, evita incomprensioni difficili da gestire più avanti. È uno dei motivi per cui consigliamo sempre di partire da una valutazione professionale documentata: dà a tutta la famiglia lo stesso punto di riferimento oggettivo.
Come possiamo aiutarti a decidere

Il nostro ruolo in questa fase non è convincerti a vendere. È aiutarti a capire, con dati reali sul tavolo, quale delle strade disponibili risponde davvero alla tua situazione — che si tratti di una vendita classica, di una nuda proprietà, o semplicemente di un confronto per orientarti tra le opzioni prima di parlarne con un notaio.
Siamo a Montecchio Maggiore e a Sovizzo, in Via Roma 69. Se preferisci, possiamo anche venire noi da te, senza bisogno di spostarti. Per parlarne senza impegno: contattaci — Franca Barban, +39 349 745 9390.
Domande frequenti: vendere casa in pensione a Montecchio Maggiore
Posso vendere la nuda proprietà e continuare a vivere in casa per sempre?
Sì. È esattamente il meccanismo della vendita in nuda proprietà con riserva di usufrutto: mantieni il diritto di abitare l’immobile fino alla fine della tua vita (o per un periodo concordato nel contratto), mentre l’acquirente diventa proprietario ma non può utilizzare l’immobile fino a quando l’usufrutto non si estingue.
Quanto vale la nuda proprietà della mia casa?
Dipende principalmente dalla tua età: più è avanzata, più alta sarà la percentuale del valore pieno che potrai ottenere, perché statisticamente l’attesa per l’acquirente è più breve. Il calcolo preciso richiede una valutazione dell’immobile e l’applicazione dei coefficienti attuariali di riferimento. Il primo passo è sempre sapere il valore pieno dell’immobile: richiedi la valutazione.
Cosa succede ai miei eredi se scelgo la nuda proprietà o il prestito vitalizio ipotecario?
Con la nuda proprietà, l’immobile non rientrerà più nella tua eredità — è già stato venduto, anche se ne mantieni l’uso a vita. Con il prestito vitalizio ipotecario, l’immobile resta tuo e rientra nell’eredità, ma gli eredi dovranno gestire l’estinzione del debito residuo: possono scegliere di rimborsarlo e mantenere la proprietà, oppure lasciare che l’immobile venga venduto per estinguerlo. In entrambi i casi, ne parlare in anticipo con la famiglia evita difficoltà future.
Devo per forza scegliere una di queste opzioni? Non posso semplicemente restare dove sono?
Assolutamente sì, restare è sempre un’opzione legittima. Questa guida serve a chi sta valutando un cambiamento — per necessità di liquidità, di assistenza, o di spazio più gestibile — non a spingere verso una decisione. Nessuna delle quattro strade ha senso se non risponde a un bisogno reale.
Qual è la differenza tra vitalizio assistenziale e rendita vitalizia?
Nel vitalizio assistenziale, la controprestazione per la cessione dell’immobile è l’assistenza personale — cure, compagnia, supporto quotidiano. Nella rendita vitalizia, invece, la controprestazione è una somma di denaro periodica. Sono strumenti giuridicamente distinti, con implicazioni diverse in caso di inadempimento della controparte: per questo è indispensabile l’assistenza di un notaio nella redazione del contratto.
Posso vendere casa e comprarne una più piccola nella stessa zona?
Sì, è una delle scelte più comuni in questa fase — vendere l’immobile attuale per acquistarne uno più gestibile, magari senza scale o più vicino ai servizi, restando nella stessa zona che si conosce da una vita. Per capire come coordinare i tempi tra vendita e nuovo acquisto: vendere casa con mutuo in corso (utile anche se l’immobile attuale è già libero da mutuo, per la parte sul coordinamento dei rogiti).
Ultimo aggiornamento
- 03/08/2026: Inserito il blocco di aggiornamento.